




Menu


本页面可能包含付费联盟链接。如果您通过这些链接购买或注册,MyFxBots可能获得佣金或推荐费用。详情请参阅免责声明。

规格
许可
授权可以按年租用或一次买断:ADR 年租 399 美元,终身授权 699 美元,两种方式都同时覆盖三个账户,可在客户区更换。购买后,开发商按账号管理授权。
经纪商特殊要求
开发商的立场是 ADR 对经纪商中立,只需要一个能做黄金的 MT5 账户;已公布的记录分布在四家不同的经纪商,这是对该说法最实际的检验。真正重要的是黄金点差是否够窄,不至于吃掉平均盈利,标准报告中的平均值是 455.08。
推荐经纪商与 VPS
每天只在一个窗口交易黄金的系统,仍然取决于经纪商点差与主机的稳定性,两者都值得单独决定,而不是默认将就。Tickmill, and IC Markets 是账户的合理起点,TradingFX VPS VPS 则让终端在 09:00 与 23:00 两个窗口保持运行,家庭网络未必做得到。两者都不是授权条件。
MT5 版本可用性
没有 MT4 版本。ADR 只能在 MT5 上运行,产品页如此说明,报告的表头也予以确认。仍在使用 MT4 的交易者,除非更换平台,否则无法使用该系统。
用户指南包含
购买后提供下载链接与 EA 用户手册,另有可管理账号的客户区。网站没有逐项说明手册内容,买家应预期得到安装帮助,并把公布的参数当作工作参考。
客户支持
支持通过两个已公布的渠道进行:邮箱 [email protected] 与 Telegram t.me/quotraderfx,授权与账号变更在客户区处理。24/5 支持承诺出现在网站的 MBT 授权区块,而不是本产品页,因此这套系统的工作时间值得书面确认。
推荐交易账户条件
开发商针对的是自营风格的 MT5 账户:系统以自营交易为卖点,网站还提供让某个账户的入场与另一个账户不同的设置,以免公司看到重复的策略。是否允许完全取决于该公司的条款,使用前应当核实。两份公布报告都在 1:100 杠杆的美元账户上运行,一份入金 5,000,另一份 100,000。
退款政策
保证期为 14 天,被描述为无需多问,适用于开发商的所有产品。网站的 MBT 授权区块补充说明,退款后的 EA 会停止运行;在依赖这一期限之前,应确认同一条件适用于本系统。
支持的货币对
XAUUSD and other major FX pairs.
MetaTrader 图表时间框架
H1
第三方验证的实时ADR交易结果声明
开发商为 ADR 公布的不是截图,而是四个 Myfxbook 记录:1 号账户在 EqualMarkets,2 号在 RoboForex,3 号在 PuPrime 并标注 PROP SETTINGS,5 号在 GMGMarkets。Myfxbook 是独立的跟踪服务,记录托管在开发商网站之外,可以打开、查看,原则上也可由第三方核查。编号跳过了 4 号。
本次评测无法读取这些记录的具体内容。送到评测台的页面只有导航,没有数字,而评测台不会为了读取供应商记录去注册跟踪服务账户。开发商称记录实时更新,并称每个记录页面会显示入金、杠杆、币种和记录起始时间,以及该账户是真实还是模拟。

实时测试摘要
开始于
May 20, 2026
账户杠杆
1:100
利润因子
2.31
总收益
+401.43%
绝对收益
+221.90%
月收益
40.60%
日收益
1.12%
总点数
85,337.0
总交易
90
利润金额
€44,380.29
(%) 赢交易
85,337.0
回撤
13.06%

实时测试摘要
开始于
Jun 01, 2026
账户杠杆
1:1000
利润因子
1.86
总收益
+162.53%
绝对收益
+122.16%
月收益
25.62%
日收益
0.73%
总点数
59,141.0
总交易
86
利润金额
$2,637.71
(%) 赢交易
59,141.0
回撤
25.60%

实时测试摘要
开始于
May 27, 2026
账户杠杆
1:500
利润因子
1.92
总收益
+24.34%
绝对收益
+24.37%
月收益
4.96%
日收益
0.16%
总点数
79,909.0
总交易
90
利润金额
$24,371.47
(%) 赢交易
79,909.0
回撤
3.90%

实时测试摘要
开始于
Apr 23, 2026
账户杠杆
1:30
利润因子
2.11
总收益
+232.92%
绝对收益
+232.91%
月收益
23.81%
日收益
0.70%
总点数
79,013.0
总交易
116
利润金额
€46,581.89
(%) 赢交易
79,013.0
回撤
12.60%
结论范围很窄,但有用。托管在外部的一组记录比营销截图更有说服力,因为拥有 Myfxbook 账户的读者可以直接查看交易列表和回撤。但它不能证明系统取得了回测中的数字,这里也没有引用这些账户的任何数字。无论真实还是模拟,任何账户的过往表现都不预示未来结果;网站页脚把公司成立时间写为 2026 年,这限制任何记录可能拥有的历史长度。
ADR 的回测由 MetaTrader 策略测试器使用高质量历史数据进行
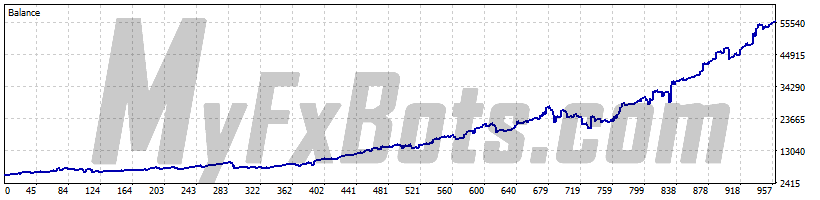
对于 ADR,网站没有公布单条净值曲线,而是提供了一份 MT5 策略测试报告的 ZIP 档案,获取于 2026 年 11 月 2 日。里面有两份报告:一份以 2.5% 起始风险运行在 5,000 美元的账户上,标记为 PUPrime-Demo;另一份以 1% 风险运行在另一家经纪商的 100,000 美元账户上。两者都在 H1 上交易 XAUUSD,都覆盖 2024 年 7 月至 2026 年 7 月的 24 个月窗口,历史质量均为 99%,模拟报价分别为 185,217,788 与 132,191,229 个。
主要数字相当接近。净利润分别为 50,945.18 与 163,078.65,盈利因子 1.73 对 1.71,胜率相差不到 0.3 个百分点。真正重要的差别在回撤:标准运行余额回撤 26.38%、净值回撤 30.20%,自营运行则为 9.86% 与 11.56%,这来自更低的风险参数和二十倍大的入金。
这些报告是建模,不是实盘交易。测试器用被测经纪商的历史报价回放,报告没有说明成交背后的点差、佣金与隔夜利息假设,因此点差更宽的实盘黄金账户不会精确复现这些数字。过往表现不预示未来结果,而且一个 24 个月窗口对判断这类系统来说是狭窄的基础。
档案中有两份属于 ADR 的报表文件,都是演示服务器上的策略测试输出,都不是真实账户报表,均于 2026 年 11 月 2 日获取。第一份是标准设置运行:XAUUSD.p,H1,2024.07.01 至 2026.07.01,在 PUPrime-Demo、版本 6182 上执行,入金 5,000 美元,杠杆 1:100。共执行 478 笔交易:274 笔多头胜率 59.85%,204 笔空头胜率 50.00%,合计 55.65%。平均值不大——盈利单 455.08,亏损单 329.45——单笔最大亏损为 3,606.02。最差连亏为五笔,共 2,157.22,对应 5,000 的入金。
持仓时间值得注意。平均在场时间为 11:23:02,与单一时段交易相符,但最长的一笔持仓达 60:25:21;订单记录显示一笔 2024 年 7 月 4 日开仓的仓位,直到次日下午才触及止损平仓。这与产品页所称不持仓过夜的说法并不吻合。报告没有给出解释,评测台也无法查明。
这份报表是建模。它回放被测经纪商自身的历史报价,未披露所采用的点差、佣金与隔夜利息假设,处于不同条件的实盘账户会出现偏离。过往表现不预示未来结果,24 个月的样本也偏短。
回测设置
交易品种
XAUUSD.p
周期
H1 (2024.07.01 - 2026.07.01)
经纪商
货币
USD
杠杆
1:100
交易品种
1
测试中的K线数
11822
模拟的Tick数
185217788
建模质量
99%
初始资金
$5000.00
回测结果
总净利润
50945.18
总盈利
121050.58
总亏损
-70105.40
盈利因子
1.73
预期收益
106.58
保证金水平
687.93%
绝对余额回撤
29.68
最大余额回撤
7 301.71 (26.38%)
相对余额回撤
26.38% (7 301.71)
绝对净值回撤
64.59
最大净值回撤
8 472.80 (30.20%)
相对净值回撤
30.20% (8 472.80)
恢复因子
6.01
夏普比率
3.18
Z值
2.37 (98.22%)
AHPR
1.0057 (0.57%)
线性回归相关性
0.91
OnTester结果
-
GHPR
1.0051 (0.51%)
线性回归标准误差
5327.28
总交易数
478
空头头寸
204 (50.00%)
多头头寸
274 (59.85%)
盈利交易
266 (55.65%)
亏损交易
212 (44.35%)
最大盈利交易
5763.67
最大亏损交易
-3606.02
平均盈利交易
455.08
平均亏损交易
-329.45
最大连续盈利次数(以金额计)
6 (947.12)
最大连续亏损次数(以金额计)
5 (-2 157.22)
最大连续盈利次数(以笔数计)
6 817.47 (2)
最大连续亏损次数(以笔数计)
-5 018.03 (4)
平均连续盈利次数
2
平均连续亏损次数
2
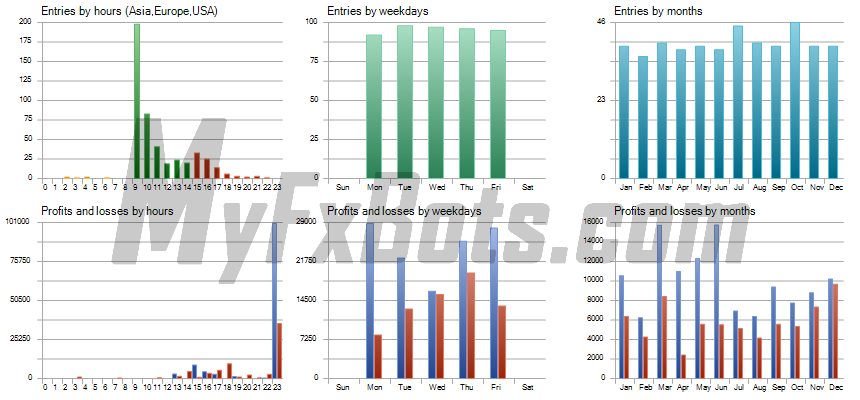
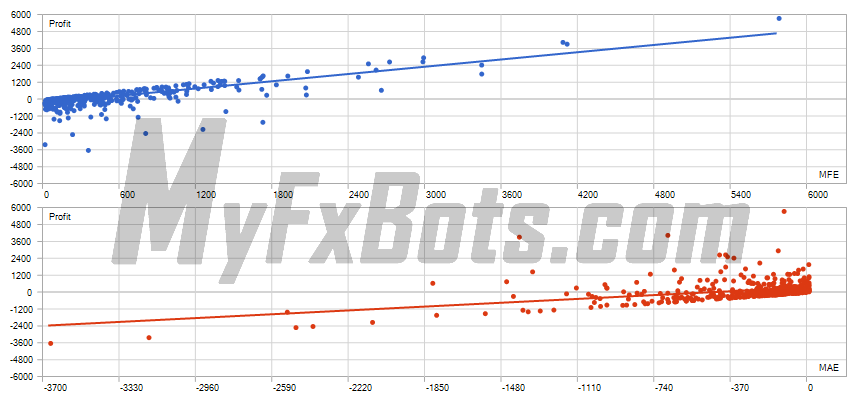
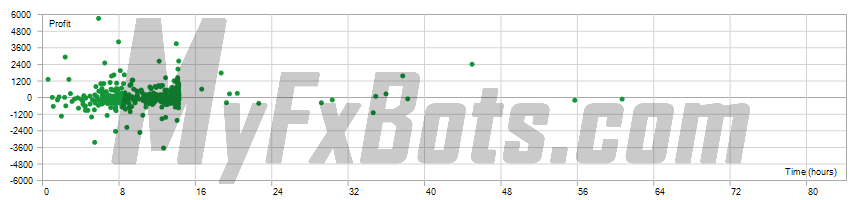
这是一份详细且内部一致的演示服务器运行记录,对真实交易行为没有任何证明。无法解释的隔夜持仓,是购买前应当向开发商提出的问题。
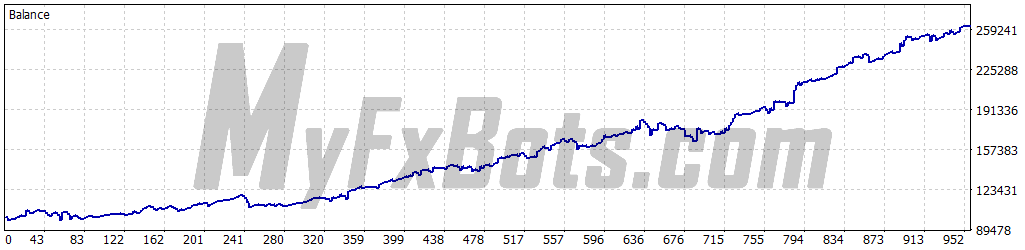
第二份报表使用自营设置:XAUUSD,H1,2024.08.01 至 2026.07.31,在 ICMarketsSC-MT5-4 上运行,入金 100,000 美元,杠杆 1:100,起始风险 1%,上限 3.5%。共执行 477 笔交易,264 笔盈利、213 笔亏损,胜率 55.35%,最大盈利 11,462.64,最大亏损 6,328.25。最差连亏为五笔,共 10,304.04,报告记录的整个期间最大净值回撤为 11.56%。
它的限制与第一份相同:是建模而非实盘交易,所依据的假设报告并未说明,过往表现也不是未来结果的指引。
回测设置
交易品种
XAUUSD
周期
H1 (2024.08.01 - 2026.07.31)
经纪商
货币
USD
杠杆
1:100
交易品种
1
测试中的K线数
11801
模拟的Tick数
132191229
建模质量
99%
初始资金
$100000.00
回测结果
总净利润
163078.65
总盈利
394242.92
总亏损
-231164.27
盈利因子
1.71
预期收益
341.88
保证金水平
2022.69%
绝对余额回撤
2 255.10
最大余额回撤
17 979.25 (9.86%)
相对余额回撤
9.86% (17 979.25)
绝对净值回撤
3 295.96
最大净值回撤
21 197.35 (11.56%)
相对净值回撤
11.56% (21 197.35)
恢复因子
7.69
夏普比率
3.46
Z值
2.39 (98.32%)
AHPR
1.0021 (0.21%)
线性回归相关性
0.96
OnTester结果
-
GHPR
1.0020 (0.20%)
线性回归标准误差
13249.25
总交易数
477
空头头寸
203 (49.75%)
多头头寸
274 (59.49%)
盈利交易
264 (55.35%)
亏损交易
213 (44.65%)
最大盈利交易
11462.64
最大亏损交易
-6328.25
平均盈利交易
1493.34
平均亏损交易
-1081.03
最大连续盈利次数(以金额计)
6 (5 827.86)
最大连续亏损次数(以金额计)
5 (-10 304.04)
最大连续盈利次数(以笔数计)
17 666.92 (3)
最大连续亏损次数(以笔数计)
-12 480.50 (4)
平均连续盈利次数
2
平均连续亏损次数
2
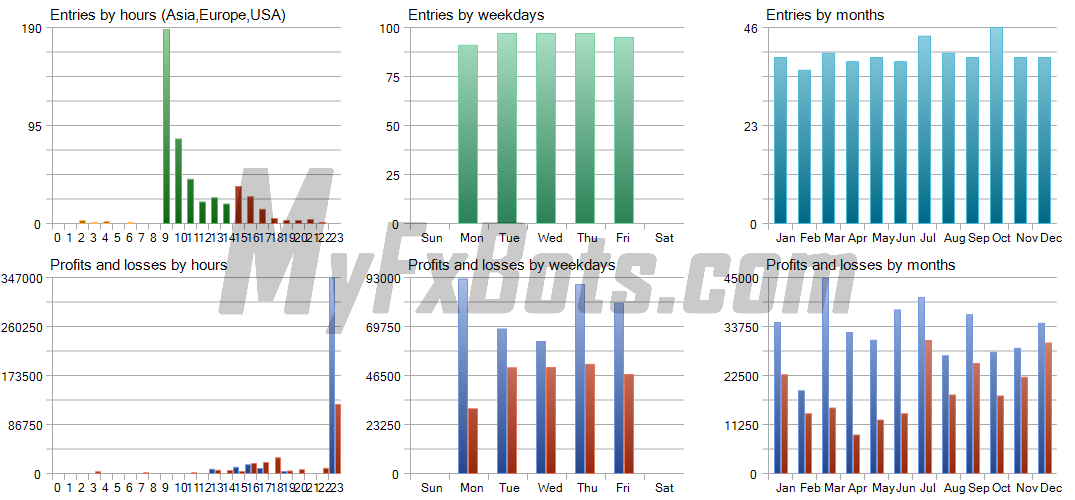
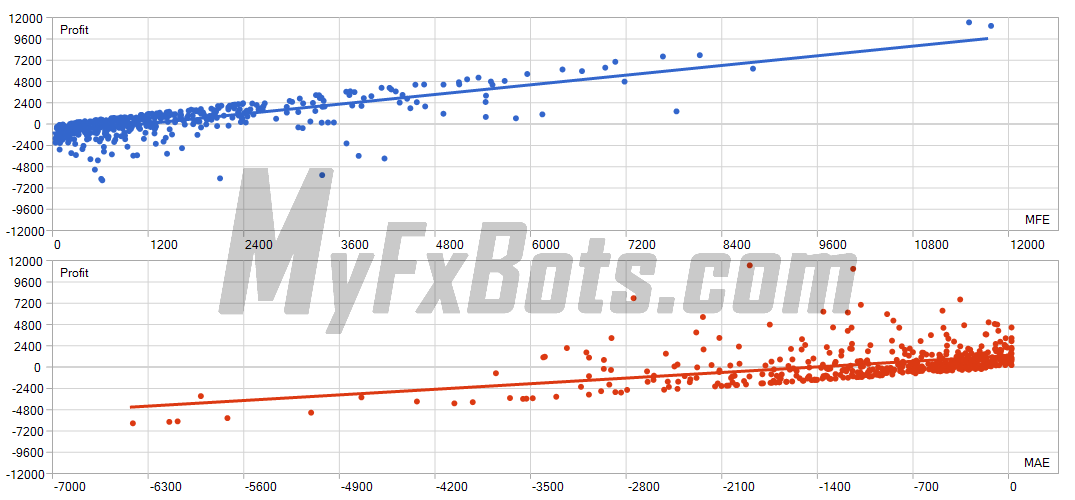
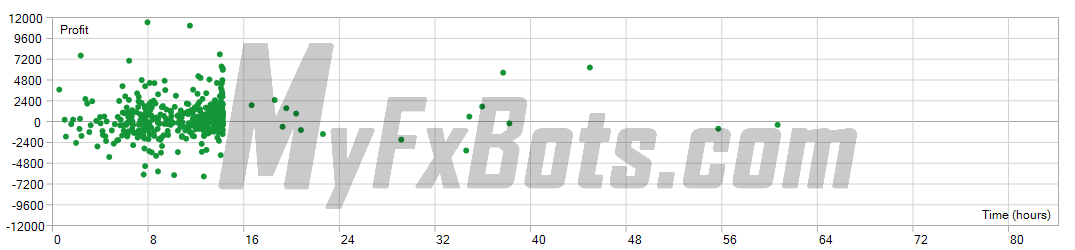
它不能证明的,恰恰是自营交易者最关心的一点:这套设置能否守住公司的当日亏损或移动回撤限制。期间最大值说明不了单日亏损,而自营规则围绕的是每日与移动阈值。为参加考核而购买之前,这才是应当检验的项目。
这份档案是真实的报告集,不是宣传材料;把同一套逻辑放在两个余额、两家经纪商和两套风险配置上运行,比多数供应商公布的内容更多。但它仍然是建模,对真实执行没有任何证明。
ADR 的交易策略
每日交易如何构成
从机制上看,这是在由波动率推导出的日区间周围进行突破交易,而不是方向预测。公布报告中的订单记录显示每个交易日都重复同一套流程:服务器时间 09:00 挂出两张挂单,参考区间上方一张买入止损单,下方一张卖出止损单。先触发的一张成为持仓,另一张被取消;两张都不触发时,它们在 23:00 被取消,当天不交易。
出场与交易管理
止损与止盈在下单时设定,并随当日的波动率读数缩放,因此波动大时目标放宽,波动小时目标收紧。移动止损与保本参数存在,但在两份公布报告中都处于关闭状态。23:00 仍然持有的仓位按市价平仓,开发商以此描述其只在日内持有的承诺。
仓位规模
用户按每笔信号设置占余额百分比的风险,手数由该百分比与止损距离推导。标准报告的 Start_Risk 为 2.5,自营设置报告为 1.0;两份报告都由 MaxLotSize 将结果限制在 4.0 手。
恢复行为,直说
开发商以非马丁格尔、非网格推销该系统,前半句成立:订单记录中没有网格,没有向亏损仓位加单,也没有摊平,因为同一时间只能存在一个仓位。后半句需要留意。为 ADR 公布的参数中包含一个可选的恢复功能,而且在两份报告中都开启:Recovery_Factor 为 2.0,Max_Risk 在标准设置中为 10.0,在自营设置中为 3.5。把这两个参数放在一起读,描述的是亏损交易之后风险按倍数上升、直到 Max_Risk 上限再回落的机制。这是规模上的升级,而不是持仓数量上的升级——比网格安全,但仍不是固定风险模型。开发商表示智能交易系统(EA)也可以关闭升级运行;想要固定风险的买家应当确认设置,而不是假定如此。
新闻与时段处理
网站称该系统能很好地处理新闻,并避开隔夜与周末风险。公布参数中没有任何可核查的新闻过滤器,因此这一说法依赖下单时间与 23:00 平仓,而不是读者能看到的开关。
ADR 的 MetaTrader 参数
开发商没有为 ADR 公布参数说明页,下表的设置取自网站回测档案中两份策略测试报告的 Inputs 区块,而不是有文档记录的默认值。这些是实际测试使用的数值,开发商也表示设置可以按账户调整。参数分为五组:风险与手数、时段、跳空偏移、交易管理、标识,并按报告顺序排列。名称保持 MT5 中的原样。
| 参数 | 作用 | 标准报告 | 自营设置报告 |
|---|---|---|---|
| EA_Mode | 运行模式选择 | 1 | 1 |
| Lot_Sizing | 手数计算方式选择 | 1 | 1 |
| Start_Risk | 每笔信号占余额的风险百分比 | 2.5 | 1.0 |
| Recovery_Factor | 恢复功能中亏损交易后的乘数 | 2.0 | 2.0 |
| Max_Risk | 恢复模式下每笔交易的风险上限 | 10.0 | 3.5 |
| StartLotSize | 选择固定手数时的起始手数 | 1.0 | 1.0 |
| MaxLotSize | 最大手数 | 4.0 | 4.0 |
| StartADR | 平均日波幅计算的起始小时 | 01:00 | 01:00 |
| ADRPlaceOrder | 挂出两张挂单的时间 | 09:00 | 09:00 |
| CancelAllTradesByTime | 取消未成交挂单的时间 | 23:00 | 23:00 |
| CloseAllTradesByTime | 按市价平掉持仓的时间 | 23:00 | 23:00 |
| UpsideGap | 上方订单的跳空偏移;单位未公布 | 60 | 60 |
| DownsideGap | 下方订单的跳空偏移;单位未公布 | 60 | 60 |
| UseTrailingStop | 启用移动止损 | false | false |
| TrailStart | 移动止损启动距离 | 175 | 175 |
| TrailDist | 移动止损距离 | 50 | 50 |
| TrailStep | 移动止损步长 | 0 | 0 |
| BreakEven | 启用保本移动 | false | false |
| BreakEvenAfterGain | 触发保本的盈利额 | 90.0 | 90.0 |
| BreakEvenLevel | 保本水平 | 0.0 | 0.0 |
| MagicNumber | 标注在 EA 订单上的标识符 | 111 | 111 |
两份报告各两次列出恢复乘数,分别是 Recovery_Factor 与 RecoveryFactor,数值相同;上表只列一次。
ADR 的评论底线
ADR 的证据是一家供应商网站、四个托管在外部的实盘记录(评测台无法读取),以及两份各覆盖 24 个月的 MT5 演示服务器报告。报告详细、内部一致,并且跨两个余额、两家经纪商和两套风险配置运行,比多数 EA 供应商公布的内容更多。这些都不是经过核实的实盘表现。
这套系统适合已经在 MT5 上、想要每天一个黄金决策、有公开止损与目标、以及风险上限更低的自营式配置的交易者。它不适合仍在使用 MT4 的人、想要多品种分散的人,也不适合把恢复乘数留在 2.0、然后把回测回撤当作自己真实承担风险的人。在标准设置下,测试的净值回撤为 30.20%,而点差更宽的实盘黄金账户可能更差。
使用这类系统交易存在亏损风险,回测是模型,不是承诺。决定权在读者:打开 Myfxbook 记录,书面确认恢复设置,并把账户规模定在报告所示回撤可以承受的范围内。
来自 QuoTrader 的其他外汇机器人

标签
Valery Trading
Tickmill
Algocrat AI
FXAutomater
WallStreet Forex Robot 3.0 Domination
Tick Data Suite
IC Markets
StrategyQuant X
Waka Waka
Perceptrader AI
Forex Diamond
Volatility Factor Pro
RoboForex
XM
HF Markets
InstaForex
Alpari
FX Scalper X
Forex Combo System
GPS Forex Robot
Golden Pickaxe
Forex Trend Detector
GrandCapital
Automated Forex Tools
Omega Trend
Broker Arbitrage
TradingFX VPS
AMarkets
Telegram Signal Copier
SMRT Algo
EasyAlgos AI
Quant Analyzer
AlgoCloud
Forex Trend Hunter
FXVM
Forex Gold Investor
Binance
Infinity Trader
Gold Miner
Sentinel AI
RayBOT
Gold Scalper PRO
LeapFX Trading Academy
ForexSignals.com
FxPro
ACY Securities
Zone Hunter Robot
Elirox
FX-Builder
Quant Data Manager
Commercial Network Services
FXCharger
News Scope EA PRO
Happy Forex
FXTM
BlackBull
Libertex
Smart Scalper PRO
Happy Bitcoin
Pump Trader Robot
WallStreet Recovery PRO
SlingShot
Dark Kronos
Vortex Trader PRO
Swing Trader PRO
Pepperstone
VPS Forex Trader
QHoster
FX Secret Club
Best Free Scalper Pro
Magnetic Exchange
Exness
StarTrader
Forex VPS
MTeletool
Trend Matrix EA
Trade Copier Station
Forex Robot Academy
Forex Robot Factory (Expert Advisor Generator)
ByBit
Database Mart
Gold Breaker
DARKEAS
Quant Tekel Funded
XAUBOT
ChartPrime
easyVPS
EGPForex
风险
外汇交易可能涉及超出您初始存款的损失风险。这并不适合所有投资者,您应确保了解所涉及的风险,如有必要,请寻求独立建议。
外汇账户通常提供不同程度的杠杆,其较高的利润潜力与同样高的风险水平平衡。您永远不应该冒超过您准备损失的风险,并应仔细考虑您的交易经验。
过去的表现和模拟结果并不一定表明未来的表现。本网站上的所有内容仅代表作者的意见,不构成对购买其页面中描述的任何产品的明确建议。
由以下机构赞助


获得资助



搜索查询云
BTC
in control
best free forex robot
أفضل إكسبرت
fx fx scalper
Fx scalper
waka waka
Fx stabilizer
原騰國際
UABTIC
fx scalper x
wallstreet forex
ProFX
forex diamond
waka
pfx scalper
Forex vps
switchback
algo pro
recovery
cross pro
discount
porsaj
waka waka news filter is disabled
futuretrading
Trailing stop
RENKO EA AUTO TRADER
trade copier
Copy trade
happy gold
future indikatoren
wall street
data
ARBITRAGE
Evening Scalper Pro
Forex inControl 3.0 Review
alpha striker
vision scalper
Me ta trader 5
Download Trailing Stop Forex Robot